Fondo de inversión y ETF: diferencias que se ven al comprar y vender
Un ETF también es un fondo. Entiende qué cambia al comprar y vender: valor liquidativo, precio de mercado, horarios, horquilla y costes, con un ejemplo claro.
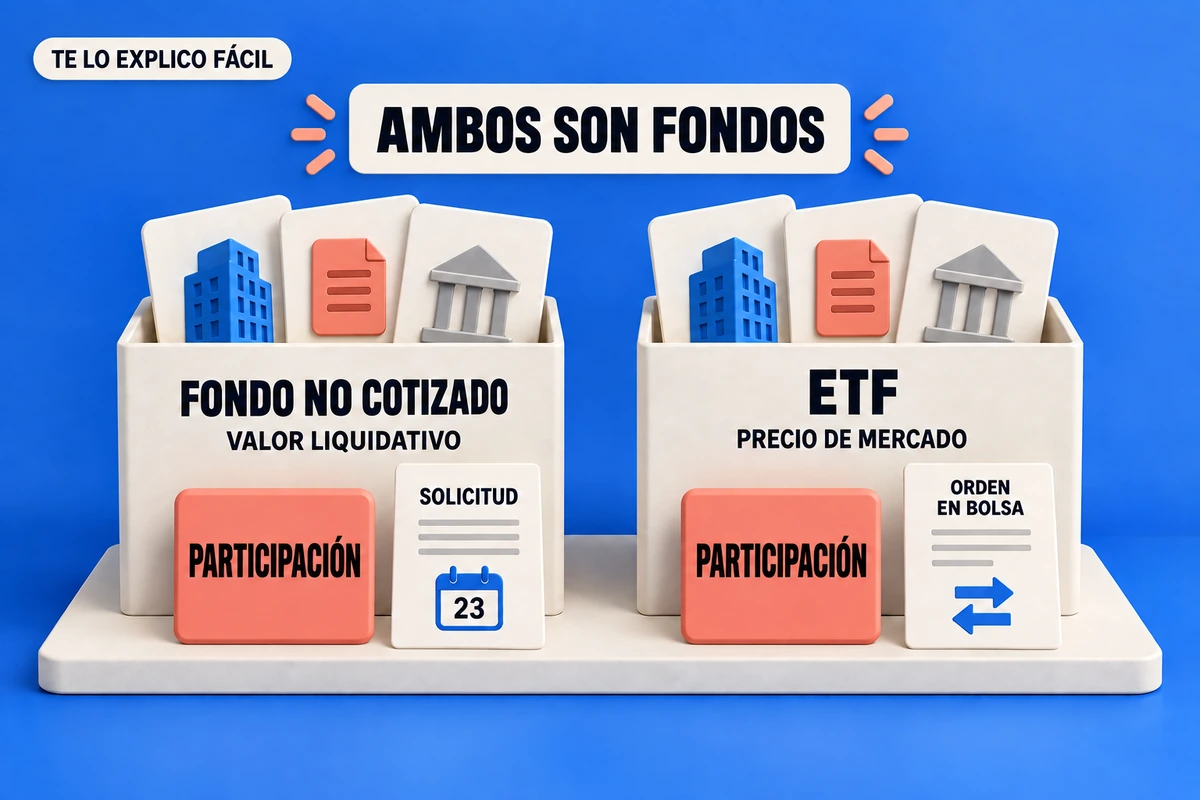
Un ETF también es un fondo: cambian la forma de entrar y salir, el precio y algunos costes.
Un ETF también es un fondo de inversión. La diferencia que vamos a mirar es cómo entras y sales: en un fondo tradicional suscribes o reembolsas participaciones al valor liquidativo aplicable; en un ETF las compras o vendes en bolsa a un precio de mercado. Por eso cambian las órdenes, los horarios y algunos costes.
Aquí llamaremos fondo tradicional al fondo no cotizado que funciona mediante suscripciones y reembolsos.
Primero: qué estás comprando en ambos casos
Compras participaciones, partes del patrimonio común que administra una gestora. No recibes en tu cuenta cada acción o bono que tenga dentro. El valor de esas inversiones puede subir o bajar y eso afecta a tu dinero.
La etiqueta no cuenta toda la película. Hay que mirar la cartera —qué inversiones contiene—, la estrategia y sus riesgos. Un fondo tradicional puede seguir un índice; «indexado» no es sinónimo de ETF. Este artículo compara la operativa, no declara un ganador.
Las diferencias que aparecen en la pantalla
Desliza la tabla para ver todas las columnas.
| Lo que quieres saber | Fondo tradicional no cotizado | ETF comprado o vendido en bolsa |
|---|---|---|
| ¿Cómo entra o sale el dinero? | Solicitas una suscripción o un reembolso a través de la entidad. | Envías una orden de compra o venta a través de un intermediario. |
| ¿Qué valor se aplica? | El valor liquidativo que corresponda según sus condiciones. Normalmente no lo conoces exactamente al dar la orden. | El precio al que se ejecute la orden en el mercado. Puede diferir del valor liquidativo. |
| ¿Importa la hora? | Sí: la hora de corte puede desplazar el día que cuenta para la solicitud. | Sí: importan la sesión de negociación, el tipo de orden y las ofertas disponibles. |
| ¿Dar la orden significa tener ya el efectivo? | No. Solicitud, valoración y abono son pasos distintos. | No. La ejecución de la venta y la disponibilidad del efectivo tampoco son lo mismo. |
Esta comparación se refiere a la operativa habitual. Las condiciones del producto, del mercado y de la entidad concretan plazos y posibles restricciones.
En el fondo tradicional: el precio del escaparate puede ser el de ayer
El valor liquidativo resulta de dividir el patrimonio neto del fondo entre sus participaciones. Los gastos cargados al propio fondo ya influyen en esa valoración.
Cuando ves el último valor publicado, no significa que puedas suscribir a ese importe. La solicitud se tramita con el valor que corresponda según el folleto y las condiciones aplicables. La hora de corte es el límite a partir del cual una solicitud pasa a considerarse recibida el día hábil siguiente.
Ejemplo hipotético: das una orden de suscripción de 1.000 €. Después se confirma un valor aplicable de 50 € por participación y hemos supuesto que no hay comisión de suscripción:
1.000 € ÷ 50 € = 20 participaciones.
Conocemos esos 50 € después de tramitarla, para poder hacer la cuenta. Si el valor aplicable fuese otro, cambiaría el número de participaciones.
En el ETF: cotizar no significa vender a cualquier precio
Un ETF también tiene valor liquidativo, pero en bolsa se negocia a un precio de mercado, condicionado por las ofertas de compra y venta. Puede estar por encima o por debajo del valor de sus activos por participación.
Además, hay dos lados: lo que alguien ofrece pagarte y lo que alguien pide para venderte. La diferencia entre las mejores ofertas se llama horquilla. No suele aparecer como una comisión separada; se manifiesta en los precios a los que puedes negociar.
Una orden de mercado no fija un límite de precio: puede ejecutarse a un precio distinto del que acabas de mirar. Una orden limitada fija un máximo para comprar o un mínimo para vender, pero puede quedarse sin ejecutar o ejecutarse solo en parte.
La horquilla, con euros: comprar y vender no borra la cuenta
Este segundo ejemplo es hipotético, independiente del anterior. No describe un ETF real ni invita a hacer operaciones rápidas. Congelamos las cotizaciones para aislar el efecto de la horquilla y las comisiones.
Supongamos que puedes comprar a 50,10 € por participación y vender a 49,90 €, con volumen suficiente para las 20 participaciones de cada operación. El intermediario cobra 2 € por compra y 2 € por venta.
Desliza la tabla para ver todas las columnas.
| Operación hipotética | Cuenta | Dinero que sale o entra |
|---|---|---|
| Compras 20 participaciones | 20 × 50,10 € + 2 € | Salen 1.004 € |
| Vendes esas 20 al precio supuesto | 20 × 49,90 € − 2 € | Entran 996 € |
| Diferencia | 996 € − 1.004 € | −8 € |
Los 4 € de diferencia entre los precios y los 4 € de comisiones explican los 8 €. No hemos supuesto una caída posterior del mercado.
En una operación real las cotizaciones pueden cambiar y añadir ganancias o pérdidas. El ejemplo excluye impuestos, cambio de moneda y otros cargos; no calcula rentabilidad futura ni un coste universal. Una oferta de “cero comisión” puede tener otros costes; hay que comprobar cuáles incluye.
Comparar costes exige mirar dos bolsillos
Un bolsillo es el del propio fondo: gestión, depósito y otros gastos que soporta el patrimonio. El otro es el tuyo en la entidad: posibles cargos por operar, custodiar la inversión o cambiar moneda. En un fondo tradicional también pueden existir comisiones de suscripción o reembolso.
No basta comparar un porcentaje anual con una comisión de compra: son cobros distintos. Pide la información de costes del producto y del servicio, con los importes y condiciones de la operación que se está describiendo.
Para evitar contar dos veces los mismos gastos: si utilizas un valor liquidativo que ya descuenta gastos internos, no vuelvas a restar esos mismos gastos. Las comisiones externas se identifican aparte.
Vender con facilidad no significa vender sin perder
La liquidez es la facilidad para convertir una inversión en dinero y las condiciones en que puedes hacerlo. No es una promesa de recuperar lo aportado.
Un ETF puede encontrar compradores a un precio inferior al que pagaste. Un fondo tradicional puede reembolsarse a un valor menor. En situaciones excepcionales pueden existir suspensiones o restricciones.
Tampoco una etiqueta determina por sí sola el riesgo: importan las inversiones que contiene, la concentración, la moneda y la estrategia. El largo plazo no garantiza recuperar pérdidas.
En España, cambiar de fondo tiene además una pieza fiscal
En el IRPF de régimen común, determinados traspasos entre fondos que cumplen los requisitos permiten aplazar la tributación, sin poner el dinero a disposición del inversor. Aplazar no significa que la ganancia desaparezca fiscalmente.
Regla general: este diferimiento no se aplica si el producto de origen o el de destino es un ETF, aunque se reinvierta el dinero. Desde el 1 de enero de 2022, la exclusión comprende también los fondos y sociedades cotizados extranjeros equivalentes.
Supuesto histórico: puede mantenerse para determinadas acciones o participaciones en esos productos extranjeros adquiridas por el contribuyente antes del 1 de enero de 2022 y no cotizadas en bolsa española. El importe debe reinvertirse en otra institución de inversión colectiva —un fondo o una sociedad de inversión— que cumpla los requisitos del régimen y que no sea un fondo o sociedad de inversión cotizado. También siguen siendo exigibles los demás requisitos del artículo 94 de la Ley del IRPF, incluidos los del producto y la comercialización, y que el dinero no se ponga a disposición del contribuyente. La fecha de compra, por sí sola, no basta.
Por eso, vender, recibir el dinero y comprar otro producto no equivale automáticamente a un traspaso con diferimiento. Aquí no calculamos impuestos ni resolvemos un caso fiscal particular.
Antes de comparar productos, completa esta ficha
Sin contratar nada, busca en la documentación de un fondo tradicional y un ETF:
- Qué contiene y qué riesgos asumes. El envoltorio no decide lo que hay dentro.
- Cómo se determina el valor de entrada y salida. Anota la hora de corte o el funcionamiento de la orden, según corresponda.
- Qué gastos soporta el producto y cuáles cobra la entidad.
- Cuándo se tramita la salida y cuándo queda disponible el dinero.
Si te falta una respuesta, ya sabes qué preguntar. Con esas respuestas puedes comparar cómo funcionan los productos y qué costes tienen.
Contenido educativo elaborado con apoyo de IA. Consulta las fuentes enlazadas y los supuestos de los ejemplos. Las comprobaciones editoriales no equivalen a una revisión profesional ni a una valoración de tu situación personal.
Fuentes
- CNMV — Fondos de inversión (se abre en otra pestaña)
- CNMV — Cómo invertir en fondos: suscripciones, reembolsos y traspasos (se abre en otra pestaña)
- CNMV — Tutorial de suscripción, reembolso y traspaso (se abre en otra pestaña)
- CNMV — Las principales comisiones de los fondos de inversión (se abre en otra pestaña)
- CNMV — Los fondos cotizados (ETF) (se abre en otra pestaña)
- BME — Invertir en ETF: estructura y funcionamiento del mercado (se abre en otra pestaña)
- Agencia Tributaria — Régimen especial de diferimiento de la tributación, Manual de IRPF 2025 (se abre en otra pestaña)
- BOE — Ley del IRPF, artículo 94 (se abre en otra pestaña)
- BOE · Reglamento de instituciones de inversión colectiva, RD 1082/2012 (se abre en otra pestaña)
- BOE · Ley 35/2006, disposición transitoria trigésima sexta (se abre en otra pestaña)