Qué gastos contar para calcular tu fondo de emergencia
Calcula los gastos de tu fondo de emergencia con un ejemplo en euros. Incluye deudas, personas a cargo y recibos anuales sin contar dos veces el dinero.
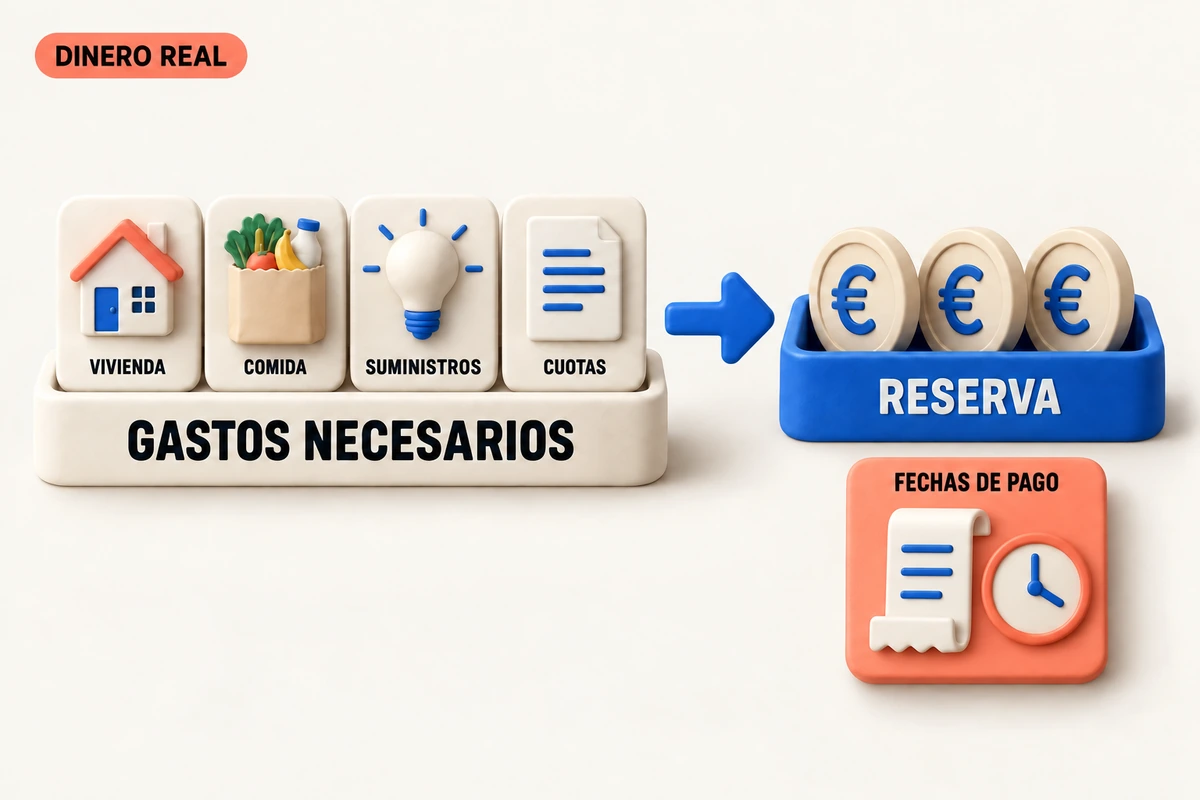
Un importe reservado para un recibo no puede contarse también como dinero libre para emergencias.
Un hogar necesita 1.350 € al mes para sus gastos básicos y tiene pendiente un seguro necesario de 600 € al año. Vamos a usar este presupuesto para calcular una referencia de ahorro y comprobar después cuánto dinero exige el calendario de pagos.
Es un ejemplo hipotético. Estas cantidades no representan un presupuesto recomendado ni una reserva adecuada para todas las personas.
Un ejemplo: primero los gastos, después los meses
| Gastos mensuales necesarios del ejemplo | Importe |
|---|---|
| Alquiler | 650 € |
| Alimentación del hogar | 260 € |
| Luz, agua y comunicaciones necesarias | 130 € |
| Transporte necesario | 90 € |
| Medicación y cuidados, sin repetir la comida | 110 € |
| Cuota de un préstamo | 110 € |
| Total mensual | 1.350 € |
Además, hay un seguro necesario de 600 € al año, aún por pagar. Para expresar su coste como media mensual, dividimos 600 entre 12: son 50 €. Así, la base mensual media queda en 1.400 €.
Dividir el recibo entre doce permite calcular una media. En la fecha de vencimiento habrá que pagar los 600 € completos.
Finanzas para Todos utiliza como orientación general entre tres y seis meses de gastos básicos y explica que influyen las personas a cargo, la estabilidad de los ingresos y las deudas. Sobre la media del ejemplo:
- Tres meses: 1.400 × 3 = 4.200 €.
- Seis meses: 1.400 × 6 = 8.400 €.
Son referencias para explorar el caso. No una cifra obligatoria para ti, ni una garantía de cubrir cualquier imprevisto. La base mensual y el número de meses son dos decisiones distintas; una suma no decide cuántos meses necesitas.
Qué entra: necesidades y compromisos de verdad
Para calcular la reserva, parte de los gastos necesarios y de los pagos que seguirían llegando si faltaran ingresos. El sueldo no es la base del cálculo.
Empieza con recibos y movimientos de varios meses; mira también el último año para encontrar pagos poco frecuentes. Si un importe ha cambiado, usa una estimación actual y anótalo.
Vivienda incluye el alquiler o la cuota hipotecaria y, cuando corresponda, comunidad y otros pagos necesarios. En comida, transporte y suministros, utiliza cantidades realistas.
Cuenta también medicación, cuidados y necesidades de quienes dependan de ti. Si su comida ya está incluida en la compra familiar, no la añadas otra vez en “personas a cargo”.
Las cuotas de préstamos siguen siendo compromisos. Para este cálculo importa el pago que vence cada mes, no meter toda la deuda pendiente como si hubiera que devolverla mañana. Si alguna cuota o vencimiento cambia, hay que reflejarlo.
Puedes dejar fuera compras aplazables y aportaciones voluntarias a inversiones o metas que pararías en ese escenario. No des por cancelado un pago solo porque te gustaría quitarlo: una permanencia o una obligación pendiente también tienen calendario.
La trampa del recibo anual: la media no paga facturas
Ahora concretamos el escenario: tres meses sin ingresos, con esos gastos mensuales de 1.350 €, y el seguro de 600 € vence durante el primer mes. No hay más pagos ni averías en esta simulación.
El dinero que saldría durante esos tres meses sería:
1.350 × 3 + 600 = 4.650 €.
La referencia media daba 4.200 €. La diferencia de 450 € aparece porque tres mensualidades de 50 € solo representan 150 € del seguro, pero en ese periodo toca pagar los 600 € enteros. No se ha encarecido nada: hemos puesto fecha a los pagos.
Supongamos que ya hay 600 € separados exclusivamente para ese recibo. Se mantienen para el seguro. Los otros 4.050 € cubrirían los tres meses de gastos mensuales.
En conjunto son 4.650 €. Los 600 € no pueden figurar además dentro de los 4.050 € como dinero disponible para emergencias. Y si no tienes esos 600 € apartados, el pago sigue pendiente de financiar dentro del escenario.
Por eso, tras usar una media para orientarte, revisa qué recibos vencen en los meses que estudias y qué dinero los cubre ya. Aquí no hemos supuesto prestaciones, otros ingresos ni reembolsos; incorporarlos requeriría conocer cantidades y fechas.
Una variante para comprobar que la cuenta tiene sentido
Si aparece un cuidado necesario de 80 € al mes, la media sube de 1.400 a 1.480 €. La referencia de tres meses pasa de 4.200 a 4.440 €: 240 € más. Después seguiría faltando revisar el calendario del seguro.
Ese es el mecanismo: cambia un gasto, cambia la base. Si cambia el horizonte, cambia el multiplicador. Si un recibo vence antes, cambia el dinero que debe estar disponible en ese momento.
Tu siguiente paso cabe en una hoja
Anota tus gastos necesarios, su importe y cuándo se pagan. Separa los mensuales de los recibos irregulares y escribe cuánto tienes reservado para estos últimos. Comprueba primero una duplicidad o una fecha.
Si la cantidad que calculas supera tu ahorro, la diferencia es una necesidad pendiente. El cálculo sirve para verla. No crea margen donde los ingresos no alcanzan, y tampoco convierte una tarjeta de crédito en ahorro.
Contenido educativo elaborado con apoyo de IA. Consulta las fuentes enlazadas y los supuestos de los ejemplos. Las comprobaciones editoriales no equivalen a una revisión profesional ni a una valoración de tu situación personal.