Si tu inversión cae un 20 %, necesita subir un 25 % para volver
Comprueba con euros por qué perder un 20 % exige ganar un 25 % para recuperar el valor inicial, y por qué aportar más dinero no borra una pérdida.
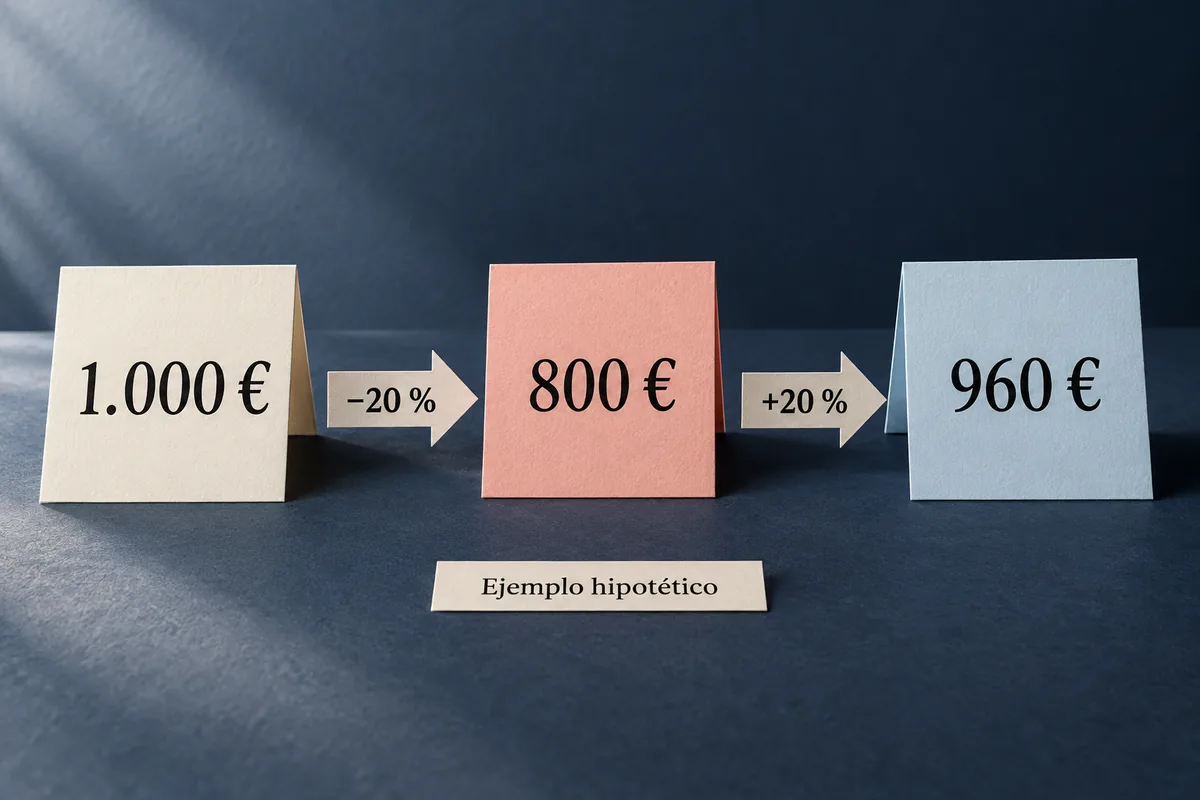
Bajar un 20 % y subir un 20 % no se anulan: el segundo porcentaje parte de una cantidad menor.
Si una inversión pasa de 1.000 € a 800 €, ha caído un 20 %. Para volver de 800 € a 1.000 €, necesita subir un 25 %. El motivo: ahora el porcentaje se calcula sobre una cantidad menor.
El 20 % de ida y el 20 % de vuelta llevan el mismo numerito, pero salen de direcciones distintas. La calculadora no está siendo borde: estamos cambiando la base de la cuenta.
La cuenta, con los euros a la vista
Este es un ejemplo hipotético, sin aportaciones ni retiradas, sin cobros de dividendos o intereses y sin costes ni impuestos. Seguimos el valor de la misma inversión en euros; no pronosticamos una subida ni cuánto tardaría en ocurrir.
Desliza la tabla para ver todas las columnas.
| Paso | Cuenta | Valor de la inversión |
|---|---|---|
| Empiezas | Inversión inicial | 1.000 € |
| Cae un 20 % | Pierde el 20 % de 1.000 €: 200 € | 800 € |
| Desde ahí sube un 20 % | Gana el 20 % de 800 €: 160 € | 960 € |
Al terminar aún faltan 40 € para volver al principio. El resultado acumulado es una pérdida del 4 % de los 1.000 € iniciales.
Para recuperar los 200 € perdidos partiendo de 800 €, la cuenta correcta es:
200 € que faltan ÷ 800 € que quedan × 100 = 25 %.
Compruébalo al revés: el 25 % de 800 € son 200 €. Los sumas y llegas a 1.000 €. Ahora sí. Puedes retirar el confeti que habías sacado con el +20 %.
Cuanto mayor es la caída, mayor es la subida necesaria
Estos escenarios son alternativas, no caídas encadenadas. Todos parten de 1.000 € y mantienen los supuestos anteriores. Los porcentajes de recuperación están redondeados a dos decimales cuando hace falta.
Desliza la tabla para ver todas las columnas.
| Caída desde el inicio | Valor que queda | Subida necesaria desde ese valor para volver a 1.000 € |
|---|---|---|
| 10 % | 900 € | 11,11 % |
| 20 % | 800 € | 25 % |
| 25 % | 750 € | 33,33 % |
| 40 % | 600 € | 66,67 % |
| 50 % | 500 € | 100 % |
| 80 % | 200 € | 400 % |
Perder la mitad exige después duplicar lo que queda. Perder un 80 % exige multiplicarlo por cinco. Por eso un «ya subirá» puede llevar dentro una cuenta bastante más exigente de lo que suena.
La regla para cualquier caída inferior al 100 % es:
Subida necesaria (%) = caída (%) ÷ [100 − caída (%)] × 100.
Con una caída del 20 %, escribes 20 ÷ 80 × 100 = 25 %. Si el valor llega a cero, esta fórmula no se puede aplicar: no existe un porcentaje finito de crecimiento sobre cero que lo devuelva al importe inicial.
La tabla describe lo que haría falta para recuperar el valor, no lo que va a pasar. Una inversión puede seguir cayendo o no recuperar nunca su nivel anterior. Esperar más tiempo no convierte esa recuperación en una obligación del mercado.
Meter otros 200 € no significa que la inversión haya remontado
Volvamos al momento en que quedan 800 €. Si añades 200 € de tu bolsillo y el valor de la inversión no cambia durante esa aportación, la cuenta vuelve a mostrar 1.000 €.
Pero has puesto 1.200 € en total: los 1.000 € iniciales y los 200 € nuevos. Sigues teniendo 200 € menos de lo aportado. El saldo ha crecido gracias a ti; el mercado todavía no ha levantado un dedo.
Esto explica por qué mirar solo «antes tenía 1.000 € y ahora también» puede engañarte. Las aportaciones son dinero que introduces; la rentabilidad mide el resultado de la inversión. Cuando hay entradas y salidas en distintas fechas, el cálculo del rendimiento debe tenerlas en cuenta: no basta con comparar los dos saldos.
Recuperar el valor tampoco responde a todo
Nuestra cuenta busca volver al mismo número de euros. En una inversión real hay más piezas:
- Cobros recibidos: dividendos o intereses también forman parte del resultado. Mirar solo el precio los deja fuera.
- Costes: reducen lo que te queda. Si usas el valor de una participación de un fondo, algunos gastos ya están descontados; no los restes otra vez.
- Poder adquisitivo: volver a 1.000 € años después no garantiza poder comprar lo mismo si los precios han subido.
Y el porcentaje necesario no decide si conviene comprar, vender o mantener. «Quiero volver a lo que pagué» describe un deseo; no demuestra que esa inversión encaje con tus necesidades ni que vaya a recuperarse.
Una prueba antes de cerrar la calculadora
Una inversión ficticia de 1.500 € cae un 25 %. ¿Cuánto queda y qué subida permitiría volver al importe inicial, sin añadir dinero?
Quedan 1.125 €. Faltan 375 €, que son aproximadamente el 33,33 % de 1.125 €. La recuperación exacta sería un tercio del valor que queda.
La próxima vez que veas «ha recuperado un 20 %», busca desde qué valor y fecha se está midiendo. El porcentaje da mucha conversación. La base de cálculo dice de qué estamos hablando.
Contenido educativo elaborado con apoyo de IA. Consulta las fuentes enlazadas y los supuestos de los ejemplos. Las comprobaciones editoriales no equivalen a una revisión profesional ni a una valoración de tu situación personal.